مشتبه فيه في جريمة اغتيال وقعت بتاريخ 4 نوفمبر 2026 لايزال في حالة فرار
أخبار
2026-11-11

الأربعاء، 11 نوفمبر 2026


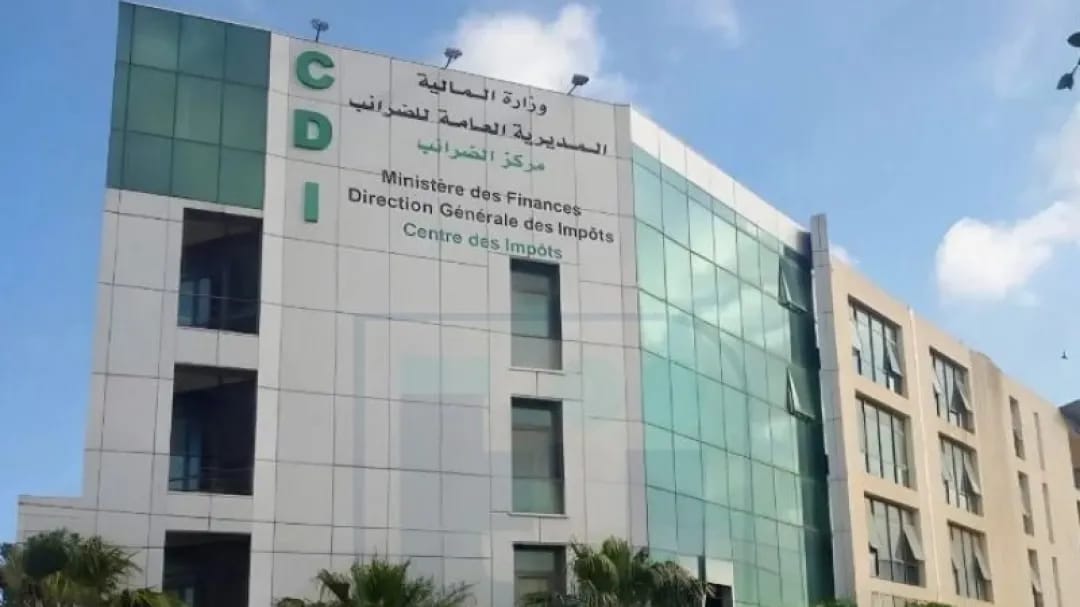
حددت المديرية العامة للضرائب، في مذكرة جديدة، كيفيات معالجة عدد من الحالات المرتبطة بنظام التسوية الجبائية الاختيارية الاستثنائي، سيما، أسس احتساب الضريبة الجزافية الوحيدة بنسبة 8 بالمائة، وحالات استبعاد بعض الحقوق والغرامات، من هذا النظام، إلى جانب شروط الاستفادة منه، وإلغاء جداول التكليف الضريبي.
وأوضحت المديرية العامة للضرائب، في مذكرة متعلقة بتنفيذ أحكام المادة 93 من قانون المالية لسنة 2026، مؤرخة في 9 نوفمبر 2026، موجهة إلى المديرين الجهويين للضرائب ومديري الضرائب للولايات، أن المبالغ المصرح بها، في إطار نظام التسوية الجبائية الاختيارية، لا يمكن إدراجها ضمن الالتزامات التصريحية المنصوص عليها في التشريع الجبائي، باعتبارها أصولا محتفظا بها ناتجة عن عمليات خفية لم يسبق التصريح بها لدى الإدارة الجبائية.
على أن تؤخذ بعين الاعتبار خلال عمليات الرقابة الجبائية اللاحقة التي يخضع لها المكلف المكتتب في النظام.
وفي هذا السياق، قدمت المديرية، مثالا يتعلق بفائض القيمة الناتج عن التنازل بعوض، عن الأملاك العقارية المبنية وغير المبنية، المنجز خلال سنة 2025، والذي تم التصريح به متأخرا خلال سنة 2026، حيث أكدت أن إخضاعه للضريبة الجزافية الوحيدة بنسبة 8 بالمائة، بدلا من الضريبة على الدخل الإجمالي المقدرة بـ15 بالمائة، لا يعد مسعى قانونيا سليما، باعتبار أن المعني كان ملزما باكتتاب التصريح المنصوص عليه في المادة 80-1 من قانون الضرائب المباشرة والرسوم المماثلة، متبوعا بالتصفية الذاتية للضريبة المستحقة.
وأضافت أن المصالح الجبائية المختصة إقليميا، تحتفظ بكامل صلاحياتها القانونية، للشروع في التسوية اللازمة، بشأن فائض القيمة المحقق، مع خصم المبالغ التي سبق للمكلف المعني التصريح بها في إطار نظام التسوية الجبائية الاختيارية.
وبخصوص أسس احتساب الضريبة الجزافية الوحيدة بنسبة 8 بالمائة، حددت المديرية العامة للضرائب، وعاء الحساب في مجموع الزيادات أو الأسس الإضافية الواردة في جدول التكليف الضريبي الفردي الصادر خلال سنة 2026، إثر عملية الرقابة الجبائية المباشرة للمكلف الذي يطلب الاستفادة من النظام، ويشمل ذلك مجموع الأسس الإضافية المحتفظ بها والمتعلقة بمختلف الضرائب والرسوم والحقوق المدرجة في الجدول نفسه.
كما أوضحت، أن عمليات الرقابة الجبائية التي لا تسفر عن زيادات في رقم الأعمال أو كتل الأجور أو الأرباح المصرح بها، وإنما تقتصر على تصحيح حساب الضريبة أو إعادة إدراج أسس سبق التصريح بها بصورة خاطئة تحت طائلة الإعفاء من حق أو رسم، لا تدخل ضمن وعاء الضريبة الجزافية الوحيدة بنسبة 8 بالمائة، باعتبار أنها لا تمثل زيادة في القاعدة الخاضعة للضريبة.
وينطبق الأمر ذاته ، يضيف المنشور، على خصومات الرسم على القيمة المضافة المتعلقة بالمشتريات المستدركة، التي تظل واجبة التحصيل وفق قواعد القانون العام، ولا تستفيد من نظام التسوية الجبائية الاختيارية، طالما أنها لم تؤد إلى تسجيل زيادة في الأسس المصرح بها.
وفيما يتعلق بالضرائب والرسوم التي يقل معدلها عن 8 بالمائة، على غرار رسم التكوين المهني ورسم التمهين المحدد بنسبة 1 بالمائة، والرسم على النشاط المهني سابقا المحدد بنسبة 1.5 بالمائة، أكدت المديرية أنه لا يمكن إخضاع كل زيادة للمعدل القانوني الخاص بها بصورة منفصلة، بل يتعين إدراجها ضمن إجمالي الزيادات الواردة في جدول التكليف الضريبي الفردي، وإخضاعها مجددا للضريبة الجزافية الوحيدة بنسبة 8 بالمائة.
أما الضرائب والرسوم المستدركة وفق حقوق ثابتة غير مبنية على زيادات في الأسس، إلى جانب الغرامات الجبائية الثابتة المدرجة في الجداول، فتبقى واجبة الدفع بكامل مبالغها، باعتبار أنها لا ترتبط بزيادات في الأسس المصرح بها.
وبشأن تصحيح العجز واحتياطيات الرسم على القيمة المضافة، أكدت المذكرة أن المراجعة بالخفض لعجز مصرح به إثر عملية رقابة جبائية لم تفض إلى استدراك حقوق تتعلق بالضريبة على الدخل الإجمالي أو الضريبة على أرباح الشركات، لا تشملها تدابير نظام التسوية الجبائية الاختيارية. ويسري الحكم نفسه على تخفيض احتياطي الرسم على القيمة المضافة المصرح به، متى لم تترتب عن المراجعة حقوق مستدركة مرتبطة بهذا الرسم.
ومن جهة أخرى، استبعدت المديرية من الاستفادة من النظام المكلفين الذين سبق لهم تسديد الحقوق الجبائية المستدركة والعقوبات المطبقة، المدرجة في جداول التكليف الضريبي الفردية الصادرة خلال سنة 2026، مؤكدة أن تسوية هذه المبالغ مسبقا تحول دون انخراطهم في النظام.
وفي المقابل، نصت المذكرة على أن التسديد الكلي للضريبة الجزافية الوحيدة بنسبة 8 بالمائة، في أجل أقصاه 31 ديسمبر 2026، يترتب عليه إلغاء جدول التكليف الضريبي الفردي الصادر ضد المكلف نتيجة عملية الرقابة الجبائية، على أن يتولى التصريح بهذا الإلغاء، حسب الحالة، مدير الضرائب للولاية أو رئيس مركز الضرائب أو رئيس مركز الضرائب الجواري الذي أصدر الجدول المعني.
وفيما يخص عتبة الإقصاء من النظام، ذكرت المديرية العامة للضرائب، تطبيقا للتعليمة رقم 15 المؤرخة في 5 أبريل 2026، أن الشركات التي حققت رقم أعمال سنويا مصرحا به، إلى غاية 31 ديسمبر 2025، يساوي أو يفوق ملياري دينار جزائري، مستبعدة من الاستفادة منه.
غير أن الشركات التي سجلت أرقام أعمال سنوية تعادل أو تفوق هذه العتبة خلال السنوات المالية السابقة لسنة 2025، يمكنها الاستفادة من النظام شريطة تقديم طلب في هذا الشأن، في حين لا يمكن لبقية فئات الشركات المستبعدة بموجب التعليمة المذكورة الانخراط فيه، حتى وإن كان رقم أعمالها المسجل خلال سنة 2025 أقل من ملياري دينار.
ودعت المديرية العامة للضرائب المديرين الجهويين ومديري الضرائب للولايات إلى ضمان نشر المذكرة والسهر على تطبيق أحكامها، مع موافاتها بالصعوبات التي قد تعترض المصالح الجبائية أثناء تجسيدها ميدانيا.
سيد علي مدني
أخبار
2026-11-11
أخبار
2026-11-11
أخبار
2026-11-11
أخبار
2026-11-11
رياضة
2026-11-11
أخبار
2026-11-11